コラム
銀行融資の審査の流れは?通過のポイントや落ちたときの対処法を解説
銀行融資の審査では、事前相談と申し込みの後、提出書類と面談の内容をもとに、返済できる会社かどうかが確かめられます。審査の基準は公開されていないため、何を準備すればよいのか迷う経営者も多いでしょう。銀行が確認する項目を把握し、決算書や資金繰り表、事業計画書で根拠を示せるようにしておけば、申し込み前に何から準備すればよいかを決めやすくなります。
当記事では、銀行融資の審査の流れと確認される項目、審査に通るためのポイント、審査に落ちたときの対処法を解説します。融資の申し込みに向けて準備を進めている方はぜひ参考にしてください。
1. 銀行融資の審査から実行までの流れ
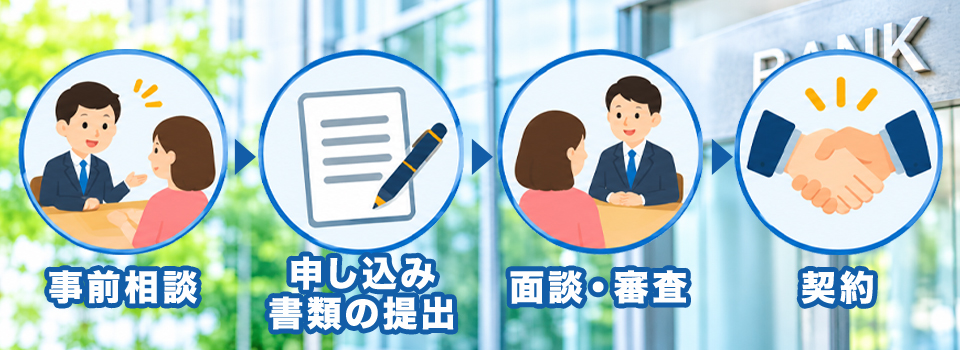
銀行融資は一般的に、事前相談、申し込みと書類の提出、面談、審査、契約と融資実行の順に進みます。
まず、銀行の支店窓口で資金の使い道や希望額を相談し、案内された必要書類をそろえて申し込みます。面談では、借りた資金を何に使い、どのように返済するのかなど、書類だけでは判断しにくい点を担当者が確認します。審査を通過すれば契約を結び、指定した口座に融資金が入金されます。
信用保証協会の保証付き融資では、銀行の審査に加えて信用保証協会の保証審査も行われます。流れは次の3段階です。
- 保証の申し込み
金融機関が融資適当と判断した場合、必要書類を金融機関経由で信用保証協会に提出します。 - 保証審査と保証承諾
信用保証協会の審査で保証が適当と認められると、金融機関へ信用保証書が発行される流れです。 - 融資実行
信用保証書の条件に沿って融資が実行され、所定の信用保証料を金融機関経由で支払います。
保証付き融資は銀行と信用保証協会の2段階で審査されるため、資金が必要になる時期から逆算して早めに相談しましょう。
2. 銀行融資の審査で確認される項目
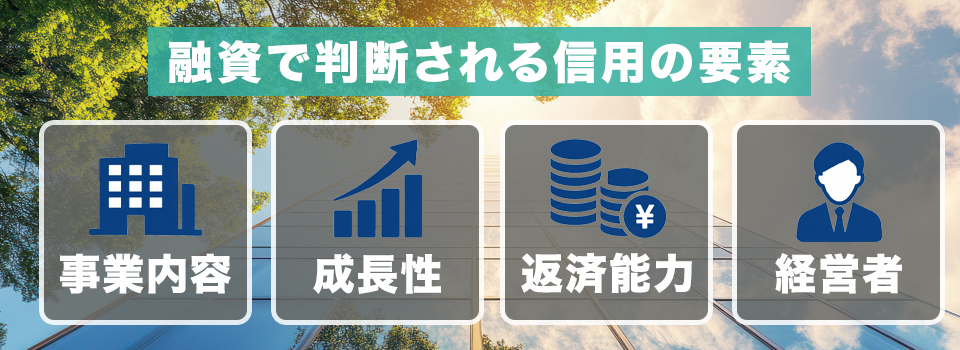
銀行融資の審査で確認されるのは信用、すなわち借りた資金を返済できる会社かどうかという点です。金融経済教育推進機構(J-FLEC)の教材によると、融資で判断される信用の要素は、事業内容、成長性、返済能力、経営者の考え方の4つです。
出典:金融経済教育推進機構「融資における信用と銀行の役割~企業と銀行の立場で考える~」
このアンケートを分析した内田浩史氏の論文から、企業側の視点から銀行が審査で重視する項目をまとめると、以下の表の通りになります。
銀行が審査で重視する項目(企業の回答、5段階評価の平均値)
| 項目 | 平均値 | 区分 |
|---|---|---|
| 収益性(売上高経常利益率など) | 4.104 | 返済能力 |
| 債務償還能力 | 4.093 | 返済能力 |
| 安全性(自己資本比率など) | 4.019 | 返済能力 |
| 成長性(売上高成長率など) | 3.776 | 成長性 |
| 事業基盤(顧客基盤や供給体制) | 3.768 | 事業内容 |
| 事業上の強み・弱み | 3.676 | 事業内容 |
| 代表者の資質 | 3.622 | 代表者・取引関係 |
| 担当者との信頼関係 | 3.609 | 代表者・取引関係 |
| 当該銀行との取引年数・回数 | 3.554 | 代表者・取引関係 |
出典:内田浩史「貸金業者と銀行の審査方法に関する比較分析」『現代ファイナンス』No.37
ここでは、銀行融資の審査で確認される項目を4つに分けて解説します。
2-1. 事業内容
事業内容の審査では、業種や顧客基盤、製品力や技術力など、事業そのものの状況が確認されます。J-FLECの教材では、事業内容を見る観点として公共性も挙げられています。
顧客基盤や供給体制を指す事業基盤と、事業上の強み・弱みも審査で見られる項目です。主要な取引先や製品の強みは、取引実績の数値とあわせて説明しましょう。
2-2. 成長性
成長性の審査では、その企業が将来にわたって利益をあげられるかどうかが確認されます。J-FLECの教材は、銀行が審査で確かめるのは、将来利益をあげて借りたお金を本当に返済できるかどうかだと説明しています。内田浩史氏の論文は成長性を表す指標の例に売上高成長率を挙げており、企業が回答した銀行の重視度の平均値は3.776でした。売上高の推移と今後の成長戦略は、取引先の動向とあわせて示せるように準備します。
2-3. 返済能力
返済能力は、企業へのアンケートで銀行の重視度が特に高く表れた項目です。銀行と取引のある企業の回答では、債務償還能力が4.093、自己資本比率などの安全性が4.019、売上高経常利益率などの収益性が4.104と、財務指標はいずれも平均値が4以上となっており、他の項目よりも重視していることが分かります。
2-4. 代表者の資質や信用力
代表者の資質や金融機関との取引関係も、数値に表れにくい審査項目として確認されます。審査項目においては、代表者の資質が3.622、担当者との信頼関係が3.609、当該銀行との取引年数・回数が3.554と、いずれも平均値が3を超えました。試算表や経営状況を日頃から担当者に共有しておくと、数値以外の面でも経営を理解してもらう機会をつくれます。
3. 銀行融資の審査に通るための準備のポイント
銀行融資の審査に通るためには、審査で確認される事業内容や返済能力を、申し込みの前に資料で示せるようにしておくことがポイントです。ここでは、銀行融資の審査に通るための準備のポイントを3つに分けて解説します。
3-1. 決算や今後の資金繰りを資料でまとめる
まずは決算書や確定申告書に加えて資金繰り表を用意し、過去の業績と今後の資金の出入りを資料にまとめることが、準備の出発点になります。必要書類は金融機関によって異なりますが、日本政策金融公庫の国民生活事業では、法人は直近2期分の確定申告書と決算書を、勘定科目明細書を含めた一式で提出します。決算後6か月以上が経過している場合は、試算表も必要です。決算書と資金繰り表で売上高や借入残高の数値がそろっているかを、提出前に照らし合わせておきましょう。
3-2. 資金の使途と返済計画を示す
借りた資金を何に使い、どのように返済するのかを、事業計画書や資金繰り表で説明できるように準備します。日本政策金融公庫の国民生活事業では、申し込み後の面談で資金の使い道や事業計画について聞き取りがあり、事業計画に関連する資料や資産・負債が分かる書類の準備が求められます。設備資金の申し込みには見積書も必要です。
同公庫は企業概要書や設備投資計画書、資金繰り表の書式を公開しており、銀行融資の資料を作る際の参考にもなります。資金の使途と金額の内訳、返済原資となる利益の見通しを1つの資料にまとめておくと、面談で数字の根拠を示しやすくなります。返済計画は、毎月の返済額を支払った後も手元資金が残ることを資金繰り表で示せる内容が理想です。
3-3. 事業計画と実績の差異を説明できるようにする
事業計画書は、売上や利益の見込みの根拠に加えて、過去の計画と実績の差異を説明できる内容にします。計画を下回った年度があれば、減収や赤字の原因と、取引条件の見直しや経費削減といった改善策を具体的に示すと、計画の実現性を判断する材料になります。
自社の強みを整理する際は、ローカルベンチマーク、通称ロカベンが使えます。ロカベンは、売上持続性や収益性などの6つの指標で自社と業種平均を比較でき、経営者や事業などの4つの視点から非財務情報も整理できる企業の健康診断ツールです。ロカベンで整理した強みと課題を事業計画書に反映すると、数値の根拠を金融機関に説明する材料がそろいます。
4. 銀行融資の審査に落ちたときの対処法
銀行融資の審査に落ちたときは、謝絶の理由を確認した上で、信用保証付き融資や公的融資、支援機関の活用を検討します。金融庁の監督指針は、銀行が融資を謝絶する際に、取引関係や顧客の状況に応じて可能な範囲で謝絶の理由等を説明する態勢を整備しているかを、監督上の評価項目に挙げています。なぜ謝絶されたのかは、次の申し込みまでに改善すべき点を絞り込む手がかりです。
資金調達の手段を広げる場合は、信用保証協会の保証付き融資や地方自治体の制度融資も検討の対象になります。
制度融資は、地方自治体と信用保証協会、金融機関の三者が連携して中小企業の資金調達を支える融資制度で、東京都の制度融資では東京信用保証協会の保証が必要です。中小企業活性化協議会の経営改善計画策定支援事業は、財務上の問題を抱え、自ら経営改善計画を策定することが難しい中小企業を対象とした支援です。早期経営改善計画策定支援では、認定経営革新等支援機関に支払う費用の3分の2を、上限80万円まで協議会が支援します。
まとめ
銀行融資の審査では、事業内容、成長性、返済能力、代表者の資質や取引関係が確認されます。2011年の中小企業へのアンケート調査では、企業が回答した銀行の重視度として、債務償還能力や収益性などの財務指標が上位となっています。
財務の状況を示す決算書と資金繰り表の整備は、準備の出発点です。資金の使途と返済計画、計画と実績の差異を説明できる資料をそろえ、審査に落ちた場合は謝絶理由を確認した上で、保証付き融資や公的融資、経営改善計画の策定支援を検討しましょう。