コラム
経常利益は決算書のどこにある?純利益との違いや正しい見方も解説
経常利益が記載されているのは、決算書のうち損益計算書です。ただし決算書を見慣れていないと、営業利益や純利益との違いが分からず、どの数字で自社の収益力を判断すればよいのか迷ってしまうこともあるでしょう。
当記事では、経常利益が損益計算書のどこに書かれているかを示した上で、計算方法、純利益・営業利益との違い、産業別の平均額、正しい見方などを解説します。自社の決算書から収益力を判断できるようになりたい方はぜひ参考にしてください。
1.経常利益は損益計算書(P/L)を見れば分かる
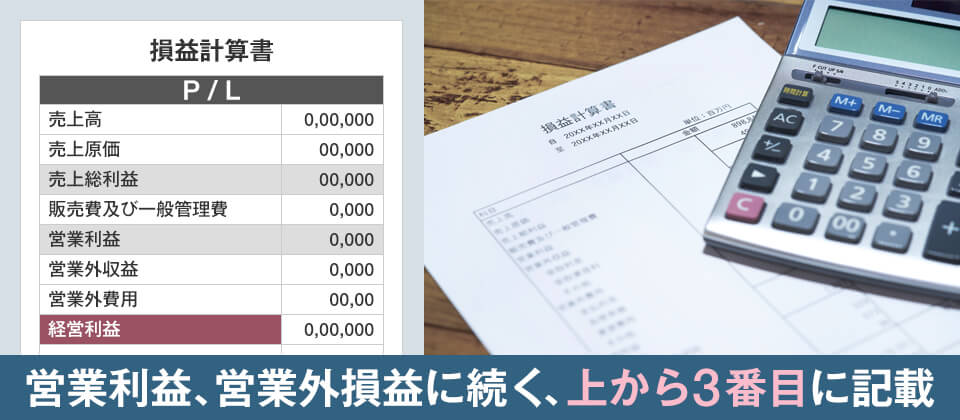
経常利益は、決算書に含まれる損益計算書(P/L)に記載されています。決算書は貸借対照表・損益計算書・キャッシュフロー計算書などで構成され、このうち1年間の経営成績をまとめた書類が損益計算書です。
損益計算書には、5つの利益が上から順に並びます。売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益という並び順で、経常利益は3番目に登場します。書類の上では、営業利益の下に営業外収益と営業外費用の区分が置かれ、その次の行に経常利益が表示される形です。書式の細部は会社によって異なるものの、利益の並び順はどの損益計算書でも共通です。
1-1.経常利益の計算方法
経常利益は、営業利益に営業外収益を加え、営業外費用を差し引いて算出します。
経常利益=営業利益+営業外収益-営業外費用
営業外収益とは、受取利息や受取配当金、所有不動産の賃貸収入、為替差益など、本業以外で継続的に生じる収益です。営業外費用には、借入金の支払利息や有価証券売却損、為替差損などが該当します。どちらも毎期繰り返し発生する項目である点が、臨時に発生する特別損益との違いです。
たとえば営業利益が1,000万円の会社で、受取利息と賃貸収入による営業外収益が200万円、借入金の支払利息による営業外費用が150万円だったとします。この場合の経常利益は1,050万円です。本業の利益に財務活動の損益を反映させた数字と考えると、位置づけを把握しやすくなるでしょう。
2.経常利益と純利益・営業利益の違い
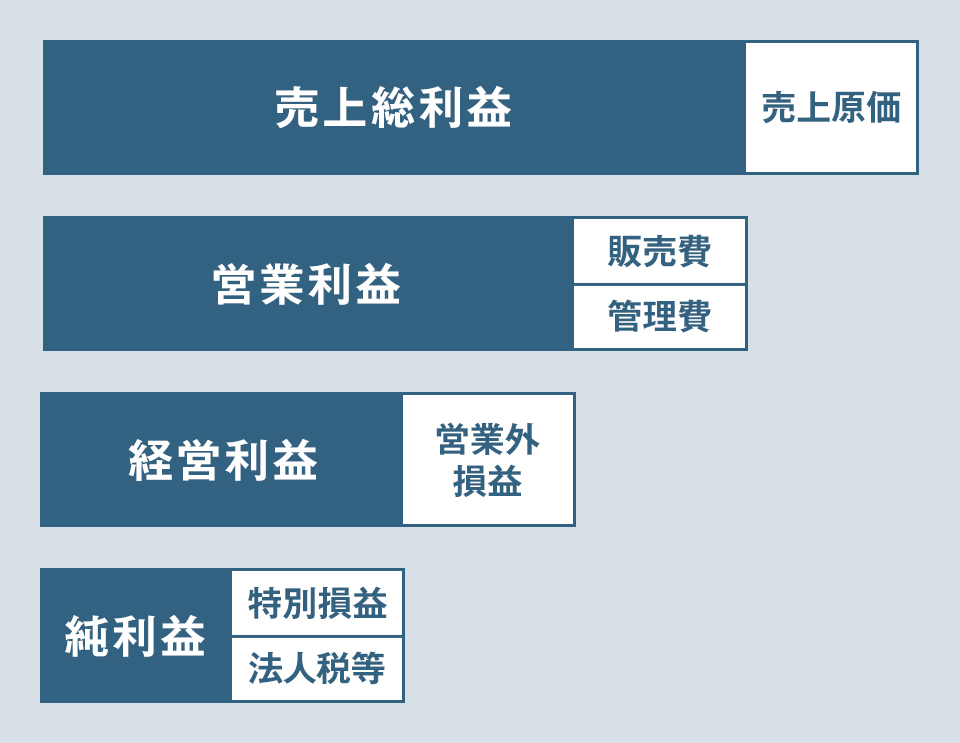
経常利益と純利益・営業利益を分けるのは、対象とする活動の範囲と、差し引く費用の種類です。ここでは、経常利益と純利益との違い、営業利益との違いを順に説明します。
2-1.経常利益と純利益の違い
経常利益と純利益の違いは、臨時的な損益と税金を含むかどうかです。純利益(当期純利益)は、経常利益に特別利益を加え、特別損失と法人税等を差し引いた最終的な利益を指します。
特別損益に入るのは、土地や建物の売却益、災害による損失、事業撤退にともなう損失など、その期にだけ発生する項目です。たとえば経常利益が1,000万円の会社でも、遊休地の売却益3,000万円が特別利益に計上されれば、純利益は経常利益を大きく上回ります。反対に、経常利益を上回る特別損失が出た年の純利益は赤字です。
毎期繰り返される事業活動の収益力を確認したいなら経常利益、配当や内部留保の原資を確認したいなら純利益と、目的に応じて使い分けます。
2-2.経常利益と営業利益の違い
経常利益と営業利益の違いは、本業以外の損益を含むかどうかです。営業利益は、売上総利益から販売費及び一般管理費を差し引いた本業だけの利益を指す言葉です。
借入金の多い会社では、支払利息が営業外費用として差し引かれるため、経常利益は営業利益を下回ります。反対に、所有不動産の賃貸収入や受取配当金がある会社では、経常利益が営業利益を上回ります。同じ営業利益1,000万円の会社でも、支払利息が300万円あれば経常利益は700万円、賃貸収入が300万円あれば1,300万円です。
経常利益には借入金の利息負担まで反映されるため、財務体質を含めた会社全体の収益力を把握できます。本業そのものの効率を確認するときは営業利益を見るというように、目的で使い分けます。
3.【産業別】中小企業の経常利益の平均
中小企業の1企業当たりの経常利益は、全業種の平均で約1,070万円です。中小企業庁の中小企業実態基本調査(令和7年確報・令和6年度決算実績)による産業別の平均額は、下記の通りです。
| 業種 | 万円換算(概算) |
|---|---|
| 建設業 | 約1,240万円 |
| 製造業 | 約2,150万円 |
| 情報通信業 | 約1,640万円 |
| 運輸業,郵便業 | 約2,070万円 |
| 卸売業 | 約2,700万円 |
| 小売業 | 約510万円 |
| 不動産業,物品賃貸業 | 約1,130万円 |
| 学術研究,専門・技術サービス業 | 約1,190万円 |
| 宿泊業,飲食サービス業 | 約250万円 |
| 生活関連サービス業,娯楽業 | 約310万円 |
| サービス業(他に分類されないもの) | 約1,060万円 |
| 全業種合計の平均 | 約1,070万円 |
出典:e-Stat 政府統計の総合窓口「中小企業実態基本調査 令和7年確報(令和6年度決算実績) 調査の概況」
業種による差は大きく、最も高い卸売業の約2,700万円に対し、宿泊業・飲食サービス業は約250万円と10倍以上の開きがあります。仕入と販売の規模が大きい業種ほど1社当たりの金額も大きくなるため、金額だけを他業種と並べても自社の位置は判断できません。自社の水準を評価するときは、同じ産業の平均額と照らし合わせた上で、従業者規模の近い企業と比べましょう。
4.経常利益の正しい見方は?
経常利益は、売上高に対する比率、営業利益との差、複数年の推移という3つの角度から確認します。単年度の金額だけでは、収益力が改善しているのか、どこに課題があるのかまで読み取れません。ここでは、経常利益を確認する際の3点を順に説明します。
4-1.売上高経常利益率を算出する
売上高経常利益率を算出すると、会社の規模に左右されずに事業の収益性を把握できます。計算式は、経常利益÷売上高×100です。
売上高2億円で経常利益が1,000万円の会社なら、売上高経常利益率は5%です。売上高5,000万円で経常利益500万円の会社は10%となり、金額では前者が大きくても、収益性は後者のほうが高いと判断できます。金額の比較では規模の大きい会社が有利に見えるため、収益性の判断に向くのは比率です。
算出した比率が同業種の平均を下回っている場合は、原価率、販売費及び一般管理費、支払利息のどこに負担が集中しているのかを損益計算書でさかのぼって確認しましょう。売上高が伸びているのに比率が下がっているなら、値引き販売や仕入価格の上昇が利益を圧迫していないかを点検します。
4-2.営業利益と経常利益の差を見る
営業利益と経常利益の差額を見ると、本業以外の収益・費用がどれだけ影響しているかが分かります。
経常利益が営業利益を下回っている会社では、借入金の支払利息などの財務コストが利益を圧迫しています。差が大きいほど、返済計画の見直しや借換えによる金利条件の交渉が検討課題になります。反対に経常利益が営業利益を上回る会社は、賃貸収入や受取配当金が利益を支えている状態です。
本業の営業利益が小さいまま営業外収益に依存していると、資産を売却した後に収益力が落ちる恐れがあります。差額の中身は、損益計算書の営業外収益・営業外費用の内訳で確認しましょう。どの科目が金額を動かしているかまで特定すると、対策を具体化できます。
4-3.経常利益の推移を見る
経常利益は単年度ではなく、3〜5年の推移で見ると収益力の変化が読み取れます。単年の増減には、一時的な大口受注や仕入価格の変動が影響するためです。
推移を確認するときは、経常利益の増減を売上高の増減と営業外損益の増減に分けて把握します。売上高が横ばいのまま経常利益だけが増えている場合は、原価管理の改善や金利負担の軽減が寄与している可能性があります。売上高が伸びているのに経常利益が減っているなら、疑うべきは販売費及び一般管理費の増加です。
自社の推移を業界全体の動きと重ねると、伸び悩みが自社固有の課題なのか、業界共通の傾向なのかを切り分けられます。
まとめ
経常利益は損益計算書の3番目に並ぶ利益で、営業利益に営業外収益を加え、営業外費用を差し引いて求めます。
純利益との違いは特別損益と税金を含むかどうか、営業利益との違いは本業以外の損益を含むかどうかです。自社の数字を評価するときは、売上高経常利益率、営業利益との差、3〜5年の推移という3点を確認しましょう。